可穿戴智能設備銷售 從“手機附庸”走向獨立增長賽道
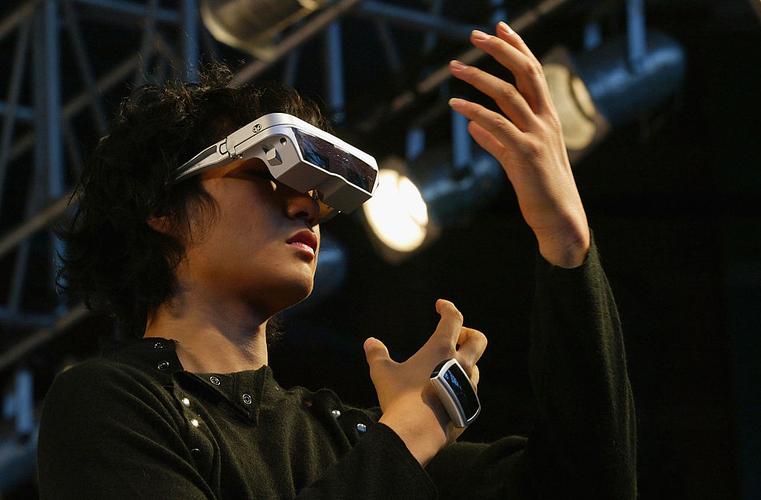
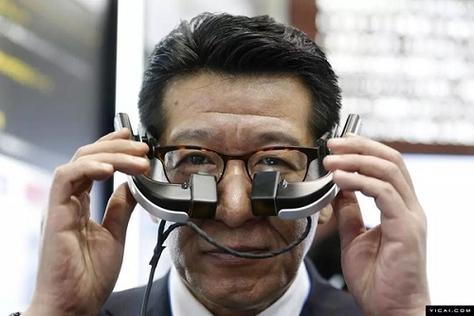
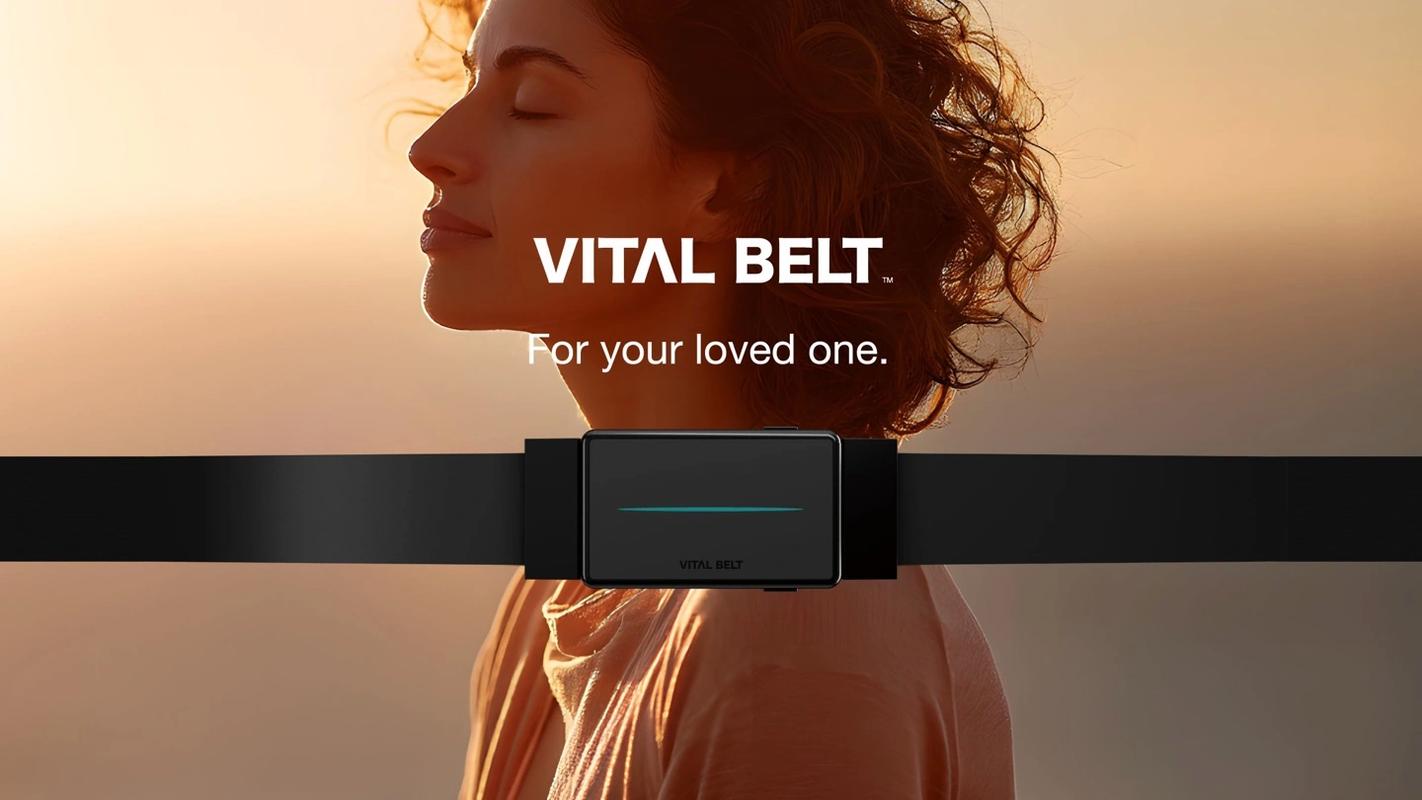
可穿戴設備一度被認為將是繼智能手機之后,下一個擁有廣大市場的科技品類。經過數年發展,這一市場的表現可謂“預期高、落地慢、分化明顯”。從銷售數據看,全球可穿戴智能設備出貨量仍在增長,但增速已從早期的爆發式擴張回落至個位數至低雙位數區間;從結構看,TWS耳機、智能手表和手環貢獻了絕大多數銷量,而智能眼鏡、智能戒指、智能服裝等品類仍處于培育期。可穿戴智能設備銷售正在經歷從“嘗鮮驅動”向“換機驅動”、從“手機附庸”向“獨立價值”轉變的關鍵階段。
最初,可穿戴設備的銷售邏輯高度依賴智能手機。廠商將其視為手機生態的延伸配件,銷售渠道、用戶教育和功能設計都圍繞手機展開。這一策略在早期有效降低了用戶門檻,推動手環、TWS耳機快速普及,但也帶來同質化嚴重、價格戰激烈、用戶粘性不足等問題。許多產品淪為“手機贈品”或“促銷搭子”,單品利潤率被持續壓縮。
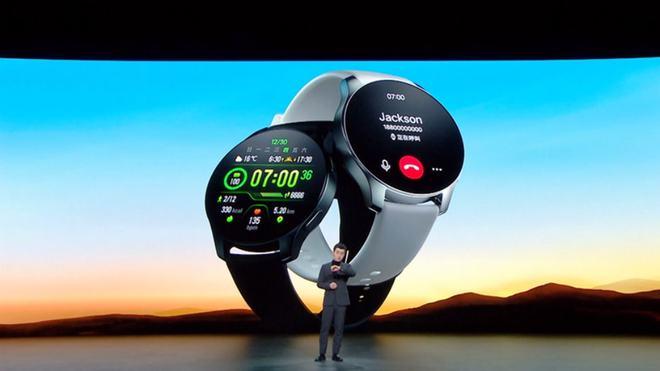
轉折點出現在健康監測和獨立通信能力成熟之后。心率、血氧、睡眠、ECG等功能逐漸成為智能手表的核心賣點,部分產品開始支持eSIM獨立通話,運動場景和健康管理場景形成明確需求。銷售結構隨之變化:入門級手環銷量趨穩甚至下滑,中高端智能手表占比提升;TWS耳機從“有沒有”轉向“好不好”,主動降噪、空間音頻和佩戴舒適度成為換機理由;兒童智能手表則在安全定位和社交需求推動下形成穩定細分市場。可穿戴智能設備銷售開始呈現“K型分化”——低端拼價格、高端拼能力。
從渠道看,可穿戴智能設備的銷售路徑正在重構。線上渠道仍是主力,直播電商和興趣電商貢獻了顯著增量,但線下體驗的重要性回升。智能手表需要試戴,智能眼鏡需要試鏡,健康功能需要現場演示,線下門店正在從“賣貨場”變為“體驗場”和“服務中心”。品牌自營店與運營商渠道的結合也在加深,eSIM手表的開通便利性直接影響轉化率。對廠商而言,銷售已不是單純的鋪貨問題,而是“體驗—開通—服務”一體化鏈路的設計問題。
展望后續,可穿戴智能設備銷售的增長動力將更多來自三個方向:一是健康管理從“記錄”走向“干預”,與保險、醫療服務的結合可能打開增量空間;二是AI能力下沉,語音助手和本地化模型讓設備從“被動采集”轉向“主動服務”;三是新形態產品逐步成熟,智能戒指和輕量眼鏡有望在細分人群中形成新增量。總體判斷,這一市場不會復制智能手機的爆發曲線,但具備穿越周期的穩健增長潛力——誰能在獨立價值和生態協同之間找到平衡,誰就能在銷售競賽中占據主動。
如若轉載,請注明出處:http://m.nnnxm.cn/product/29.html
更新時間:2026-11-09 00:35:00