一文看懂中國智能可穿戴設備行業 可穿戴智能設備銷售態勢與前景
智能可穿戴設備從極客玩物迅速走向大眾消費市場,成為繼智能手機之后最具增長潛力的智能終端品類之一。中國作為全球最大的可穿戴設備消費市場和生產基地,行業銷售規模持續擴大,產業鏈日趨完善。本文將從行業概況、銷售現狀、渠道與品類結構、競爭格局及未來趨勢五個維度,幫您一文看懂中國智能可穿戴設備行業。
一、行業概況:從手環到全品類生態
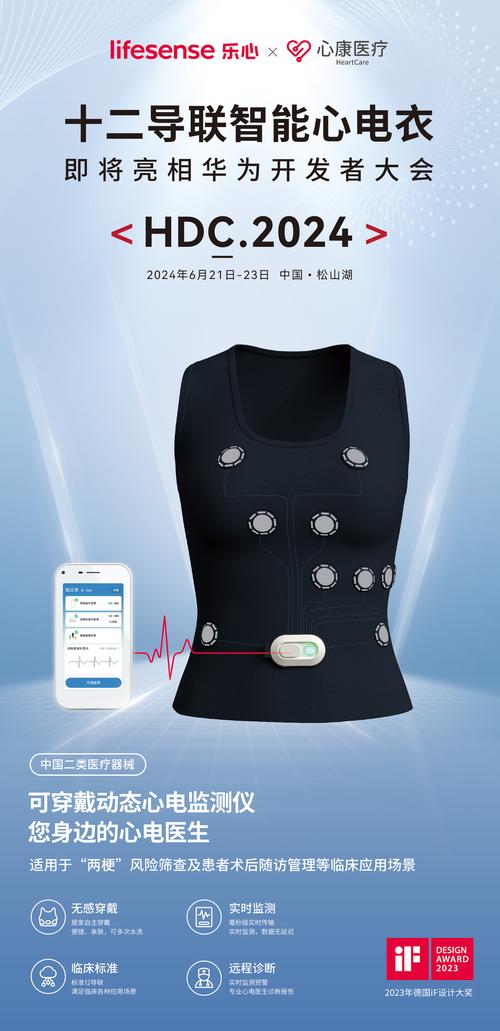
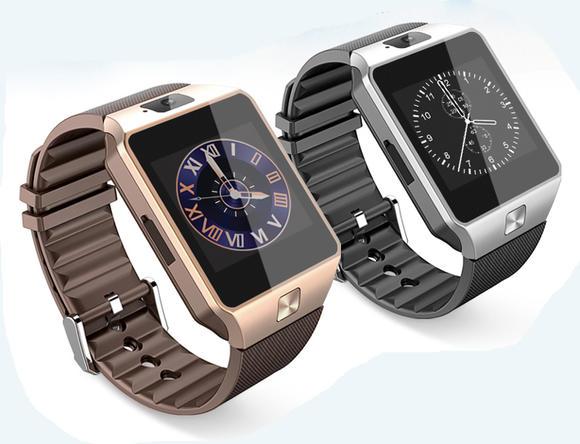
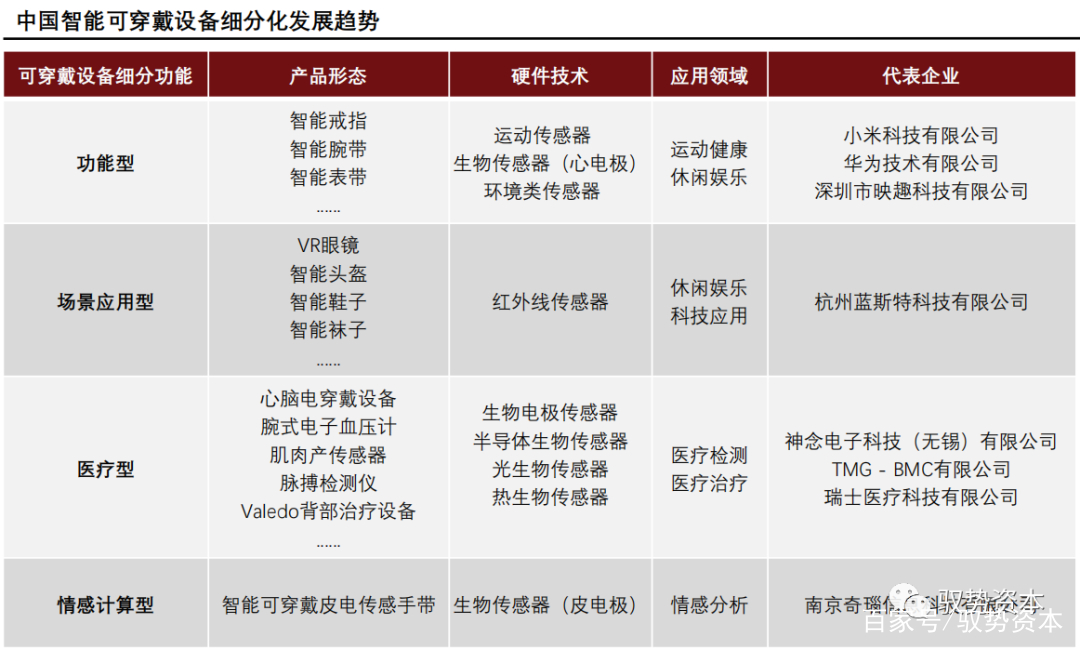
智能可穿戴設備是指以人體為載體、可穿戴于身或整合于服裝配飾的智能電子設備,核心品類包括智能手表、智能手環、TWS耳機、智能眼鏡、智能戒指及智能服裝等。早期市場以基礎手環為主導,功能聚焦運動計步與睡眠監測;隨著傳感、芯片、柔性顯示、低功耗連接等技術成熟,產品功能已擴展至健康監測(心率、血氧、血壓、血糖趨勢)、獨立通信、移動支付、AI語音助手等,設備形態和適用場景不斷豐富,行業進入“手表+耳機”雙輪驅動的全品類增長階段。
二、銷售現狀:市場規模穩步擴張,增速換擋提質
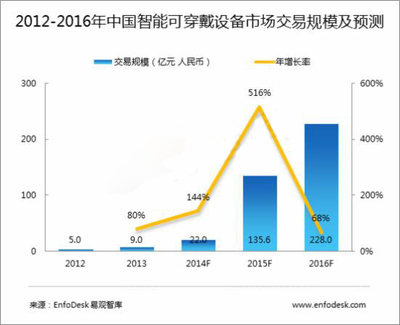
中國可穿戴設備市場經歷了爆發式增長后,逐步進入穩健增長期。據行業研究機構數據,中國可穿戴設備年出貨量已達億級規模,占全球市場的相當份額,智能手表與TWS耳機合計貢獻主要銷量。銷售金額方面,隨著單價更高的智能手表占比提升及高端化趨勢增強,市場銷售額增速整體高于出貨量增速,呈現“量穩價升”的特征。線上渠道是銷售主陣地,抖音、拼多多等興趣電商為行業帶來新的增量;線下則依托品牌體驗店、運營商渠道和健身場景專柜持續滲透。換新周期方面,手環與耳機換新周期約1.5—2年,手表約2—3年,存量換機與健康需求升級共同支撐銷售大盤。
三、渠道與品類結構:手表高端化,耳機場滲透
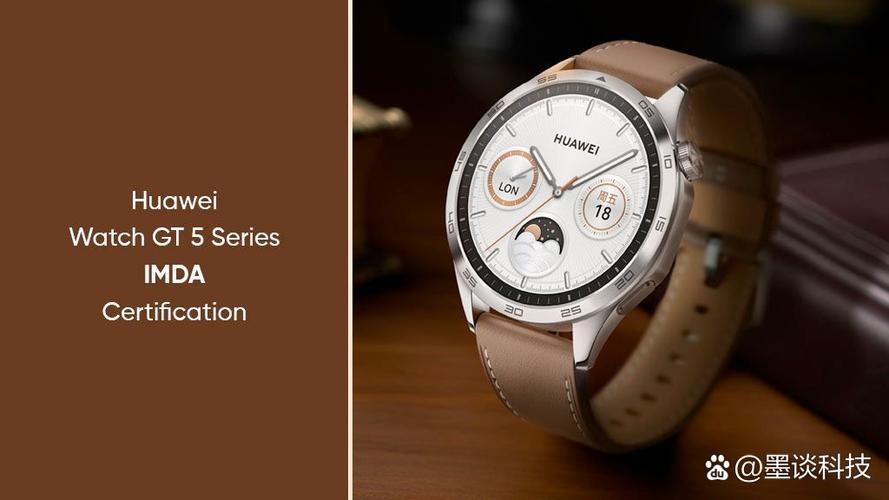
品類結構上,智能手表在銷售額中占比最高,驅動力來自健康管理功能進階(如ECG心電圖、血壓監測)和獨立通話能力,華為、蘋果、小米、OPPO、vivo等品牌形成較強的高端滲透力;智能手環以高性價比和長續航保持龐大出貨基盤,但增長趨緩;TWS耳機銷售受手機換機周期帶動,主動降噪、空間音頻等功能成為換代賣點;智能眼鏡、智能戒指等新品類尚處導入期,銷售體量較小但增速亮眼,尤其AI眼鏡借力大模型和語音交互迅速升溫。渠道層面,京東、天貓等傳統電商仍占線上主導,抖音等內容電商依托直播課、健身達人種草成為增速最快的細分渠道;線下門店側重高端手表的試用體驗與售后服務,渠道融合(線上種草、線下體驗、即時零售)正成為品牌標配。運營商合約機模式和第三方保險/健康服務捆綁出售,也在一定程度上拓寬了銷售路徑。
四、競爭格局:國產品牌主導,出海與生態成關鍵
中國市場呈現“國產品牌主導、頭部集中”的格局。華為在智能手表領域憑借健康監測技術和鴻蒙生態占據領先地位,小米以手環與AIoT性價比優勢覆蓋大眾市場,蘋果在高端手表與無線耳機領域保持較強品牌黏性,OPPO、vivo、榮耀等依托手機基本盤協同銷售,傳音、華米(Zepp)、漫步者等則在出海與音頻細分賽道發力。市場競爭焦點已從硬件參數比拼轉向“設備+生態+服務”的綜合能力:健康數據服務、運動社交生態、跨端互聯體驗成為差異化賣點;品牌出海則借助跨境電商與運營商合作打開東南亞、中東、拉美等新興市場,形成內外銷雙輪驅動。
五、未來趨勢:健康化、AI化與全場景化
展望后續銷售走勢,中國可穿戴設備行業有望延續穩健增長,并呈現以下標簽:一是健康監測向醫療級演進,無創血糖、血壓趨勢監測等功能落地將打開銀發經濟與慢病管理市場,推動手表單價與滲透率同步上行;二是AI深度集成,端側大模型讓設備從數據記錄器升級為“AI健康助理”,催生AI眼鏡、AI耳機等新賣點;三是品類持續擴容,可穿戴向戒指、服裝、車載配飾延伸,打造“人—車—家”全場景聯動,銷售場景將從獨立硬件走向生態配售;四是渠道加速融合,即時零售、會員服務訂閱等新模式為銷售履約和復購注入新變量。對于品牌及渠道商而言,緊抓健康消費與AI升級兩大主線,深耕用戶運營和跨端體驗,將在行業增長中獲取更多份額。
綜上,中國智能可穿戴設備行業已由爆發式擴張轉入穩健提質階段,手表與耳機構成銷售主力,健康、AI兩條升級路徑拓寬了價值空間。國產頭部廠商在銷售端占據主導地位,并在出海與生態競爭中加快布局。隨著技術演進與消費觀念升級,可穿戴設備將更深刻地嵌入智慧生活,持續釋放增長潛力。
如若轉載,請注明出處:http://m.nnnxm.cn/product/13.html
更新時間:2026-11-09 09:29:49